Lorsqu'on ouvre une fiche d'analyse financière, on tombe sur une avalanche de sigles : PER, VE/EBITDA, ROCE, dette nette/EBITDA, payout ratio, free cash flow. Tous passent pour des "ratios", tous ont l'air aussi scientifiques les uns que les autres. Pourtant, ils ne racontent pas du tout la même chose, et confondre leur nature est l'une des erreurs les plus fréquentes de l'investisseur particulier. Il existe en réalité deux grandes familles, et les distinguer change la manière de lire un dossier.
Première famille : les ratios de valorisation, ou la dimension subjective
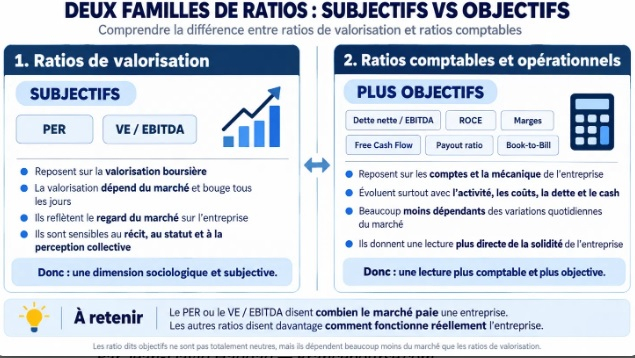
Le PER et le ratio VE/EBITDA ont un point commun décisif : ils intègrent le cours de Bourse dans leur calcul. Or ce cours n'est pas une donnée de l'entreprise, c'est une donnée du marché. Il bouge tous les jours, au gré des émotions, des récits dominants, des modes sectorielles, du climat général des taux et de l'inflation.
Un PER n'est donc pas une mesure de ce que vaut une entreprise. C'est une mesure de ce que le marché accepte de payer pour elle à un instant donné. Il reflète le regard collectif porté sur la société, son statut, la confiance ou la défiance que lui accorde la foule. C'est pourquoi ces ratios comportent une
dimension sociologique : deux entreprises aux fondamentaux comparables peuvent afficher des PER radicalement différents simplement parce que l'une bénéficie d'un récit porteur et l'autre d'un récit dégradé. Le PER est, en somme, un thermomètre du rang social d'une action.
Seconde famille : les ratios comptables et opérationnels, ou la lecture plus objective
La dette nette rapportée à l'EBITDA, le ROCE, les marges, le free cash flow, le payout ratio, le book-to-bill : ces indicateurs reposent sur les comptes et sur la mécanique interne de l'entreprise. Ils évoluent surtout avec son activité, ses coûts, son endettement et sa trésorerie, et beaucoup moins avec les variations quotidiennes du marché. Ils donnent une lecture plus directe de la solidité réelle de la société : est-elle endettée ou non, gagne-t-elle de l'argent sur ce qu'elle investit, ses clients continuent-ils de commander, son dividende est-il couvert par du cash réellement dégagé ?
Ce qu'il faut retenir
Le PER ou le VE/EBITDA disent combien le marché paie une entreprise. Les autres ratios disent davantage comment elle fonctionne réellement.
Une précision d'honnêteté s'impose néanmoins : les ratios dits objectifs ne sont pas totalement neutres. Un résultat comptable dépend de choix d'amortissement, de provisions, de périmètre, et peut être arrangé. Mais ils dépendent beaucoup moins de l'humeur du marché que les ratios de valorisation, ce qui en fait un contrepoids indispensable.
C'est précisément l'articulation des deux familles qui donne toute sa puissance à l'analyse. Un titre à faible PER dont les ratios opérationnels se dégradent est un piège, pas une aubaine. Un titre au PER élevé dont la dette est maîtrisée, les marges en progression et le carnet de commandes en expansion peut au contraire mériter sa prime. Et lorsque le récit s'effondre alors que les fondamentaux tiennent, c'est là que naissent les vraies opportunités.
Aller plus loin
Une vidéo privée est désormais en ligne dans notre playlist de formation continue premium sur FranceBourse TV : elle présente les sept ratios d'analyse fondamentale à ne surtout pas manquer, comment les calculer, comment les lire, et comment les combiner pour ne plus jamais confondre le prix qu'un marché accorde à une entreprise et la réalité de son fonctionnement. Elle fait suite à de nombreuses vidéos (PER, supports et résistances, gérer une ligne gagnante/perdante, etc).
Accessible ici :
www.youtube.com
Francebourse.com
Jean-David Haddad
Éditeur — Francebourse.com